Domain buchhaltung-24.de kaufen?
Wir ziehen mit dem Projekt
buchhaltung-24.de um.
Sind Sie am Kauf der Domain
buchhaltung-24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchhaltung-24.de kaufen?
Welche Vorteile bietet Buchhaltungssoftware im Vergleich zur manuellen Buchführung?
Buchhaltungssoftware automatisiert Prozesse, spart Zeit und reduziert Fehler. Sie ermöglicht eine bessere Übersicht über Finanzen und erleichtert die Zusammenarbeit mit Steuerberatern. Zudem bietet sie die Möglichkeit, jederzeit und von überall auf die Daten zuzugreifen. **
Welche Vorteile bietet Buchhaltungssoftware gegenüber manueller Buchführung und wie kann sie kleinen Unternehmen bei der Verwaltung ihrer Finanzen helfen?
Buchhaltungssoftware automatisiert Prozesse, spart Zeit und reduziert Fehler im Vergleich zur manuellen Buchführung. Sie ermöglicht kleinen Unternehmen eine effiziente Verwaltung ihrer Finanzen, bietet einen besseren Überblick über Einnahmen und Ausgaben und erleichtert die Erstellung von Berichten und Steuererklärungen. Zudem können Unternehmen mit Buchhaltungssoftware ihre Finanzdaten sicher speichern und leichter auf sie zugreifen. **

Ähnliche Suchbegriffe für Überwachung
Top-Angebote
Produkte zum Begriff Überwachung:
-
9. Elisabeths Buchhaltung und Bilanzierung. Vereinfachte Theorie der Buchführung in Regenbogenfarben, Taschenbuch von Andrea Rosemarie Arnold, Novum9. Elisabeths Buchhaltung Und Bilanzierung. Vereinfachte Theorie Der Buchführung In Regenbogenfarben, Taschenbuch Von Andrea Rosemarie Arnold, Novum Verlag Ein Imprint Von Novum Publishing Gmbh, 978-3-95840-836-4, Seitenanzahl: 7813,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Horst: Überwachung des ruhenden VerkehrsÜberwachung des ruhenden Verkehrs , Aktualisierte Ausgabe - Stand April 2020 - mit der 54. Verordnung zur Änderung straßenverkehrsrechtlicher Vorschriften ist die StVO-Novelle am 28. April 2020 in Kraft getreten. Das Werk wurde im StVO-Bereiche (Artikel 1) auf den neuesten Stand gebracht. Es gab keine Änderungen bzgl. der Bußgeldkatalog-Verordnung vom 09.11.2021 - der aktuellste Stand der StVO ist der Stand vom 28. April 2020. Ein unentbehrlicher Helfer für alle Straßenverkehrsbehörden /Verkehrsüberwachungen. Wir möchten einige Vorteile hervorheben, die das Buch für Sie zum unentbehrlichen Helfer im Alltag macht: Das Buch beinhaltet - Grafiken zu den einzelnen Ordnungsverstößen, die die rechtliche Erfassbarkeit erheblich erleichten - Übersichtliche Gliederung der einzelnen Themenbereiche - Geeignetheit für Aus- und Fortbildung - Berücksichtigung der aktuellen Rechssprechung und behandelt ausführlich - in Kapitel 1 wichtige Definitionen wie z.B. Straße bzw. Fahrradstraße, Fahrstreifen, Seitenstreifen bzw. Parkstreifen, Grünstreifen, Mittelstreifen usw. - in Kapitel II / 1 " Allgemeine Haltverbote" - in Kapitel II /2 "Haltverbote für andere Straßenteile als Fahrbahn- und" - in Kapitel III " Parkverbote" - in Kapitel IV " Halt- und Parkverbote in Zonenbereichen bzw. auf Strecken mit Verkehrsverboten" - in Kapitel V " Korrekte Durchführung des Haltens / Parkens" - in Kapitel VI " Einrichtungen zur Überwachung der Parkzeit" ( § 13 StVO) - in Kapitel VII "Parkerleichterungen für bestimmte Personengruppen" - in Kapitel VIII " Ergänzende Hinweise zum Halten /Parken" - in Kapitel IX " Abschleppen verbotswidrig geparkter Fahrzeuge - in Kapitel X ausführlich "besonderen Regelungen für Bayern". Neben den umfangreichen und übersichtlichen Grafiken sind selbstverständlich auch die einschläg-igen obergerichtlichen Rechtssprechungen enthalten. , Reifen & Felgen > Nutzfahrzeugteile , Auflage: 7. Auflage in neuer Fassung, Erscheinungsjahr: 202310, Produktform: Kartoniert, Autoren: Maier, Horst, Edition: REV, Auflage: 23007, Auflage/Ausgabe: 7. Auflage in neuer Fassung, Seitenzahl/Blattzahl: 338, Keyword: Fachbuch es ruhenden Verkehrs; ruhender Verkehr, Fachschema: Kraftverkehr~Straßenverkehr - Straßenverkehrsrecht - StVG - StVO~Verkehr / Straßenverkehr~Sicherung / Verkehrssicherung~Verkehrssicherung - Verkehrssicherheit, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Produktverfügbarkeit: 02, Länge: 211, Breite: 149, Höhe: 22, Gewicht: 425, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2357801 A26116080 A24644845, Vorgänger EAN: 9783946671114 9783937491684 9783946671374, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 49376429,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Weshalb sind Transaktionsnachweise wichtige Dokumente für die Buchhaltung und Rechnungslegung?
Transaktionsnachweise dienen als Beweis für getätigte Geschäfte und Zahlungen, was die Transparenz und Nachvollziehbarkeit in der Buchhaltung gewährleistet. Sie ermöglichen es, Einnahmen und Ausgaben genau zu dokumentieren und somit die Finanzlage eines Unternehmens korrekt darzustellen. Ohne Transaktionsnachweise wäre eine ordnungsgemäße Buchführung und Rechnungslegung nicht möglich. **
-
Wie kann man effektiv die Arbeitszeiten der Mitarbeiter erfassen, um eine korrekte Abrechnung und Überwachung sicherzustellen?
Man kann die Arbeitszeiten der Mitarbeiter effektiv erfassen, indem man ein Zeiterfassungssystem nutzt, das die Arbeitszeiten automatisch erfasst und speichert. Zudem können Mitarbeiter ihre Arbeitszeiten manuell in einem digitalen System oder auf Papier festhalten. Eine regelmäßige Überprüfung der erfassten Arbeitszeiten und eine klare Kommunikation über die Arbeitszeitregelungen sind ebenfalls wichtig, um eine korrekte Abrechnung und Überwachung sicherzustellen. **
-
Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
-
Was sind Vermögensgegenstände und wie werden sie im Rahmen der Rechnungslegung und Bilanzierung behandelt?
Vermögensgegenstände sind alle materiellen und immateriellen Güter, die einem Unternehmen gehören und einen wirtschaftlichen Wert haben. Im Rahmen der Rechnungslegung werden Vermögensgegenstände in der Bilanz ausgewiesen und nach bestimmten Regeln bewertet, um einen transparenten Überblick über die finanzielle Situation des Unternehmens zu geben. Die Bilanzierung erfolgt nach internationalen Standards wie z.B. IFRS oder nationalen Vorschriften wie dem HGB. **

Wie funktioniert GPS Überwachung?
Wie funktioniert GPS Überwachung? **
Was bedeutet "Überwachung 7"?
"Überwachung 7" ist keine gängige Redewendung oder ein bekannter Begriff. Ohne weitere Informationen ist es schwierig, eine genaue Bedeutung zu geben. Es könnte sich um einen individuellen Ausdruck handeln oder um eine spezifische Referenz in einem bestimmten Kontext. **
Top-Angebote
Produkte zum Begriff Überwachung:
-
Antipsychotika: Verordnungs- und Kostenanalyse, ADR-Überwachung und Lebensqualität, Taschenbuch von Shankar Kumar,Shalini Chawla,Bimba Haligeri,Antipsychotika: Verordnungs- Und Kostenanalyse, Adr-überwachung Und Lebensqualität, Taschenbuch Von Shankar Kumar,shalini Chawla,bimba Haligeri, Verlag Unser Wissen, 978-620-7-57058-4, Seitenanzahl: 8849,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verordnung über den Zahlungsverkehr, die Buchführung und die Rechnungslegung in der Sozialversicherung, Taschenbuch von Antiphon Verlag, Antiphon,Verordnung Über Den Zahlungsverkehr, Die Buchführung Und Die Rechnungslegung In Der Sozialversicherung, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-0985-4, Seitenanzahl: 167,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
9. Elisabeths Buchhaltung und Bilanzierung. Vereinfachte Theorie der Buchführung in Regenbogenfarben, Taschenbuch von Andrea Rosemarie Arnold, Novum9. Elisabeths Buchhaltung Und Bilanzierung. Vereinfachte Theorie Der Buchführung In Regenbogenfarben, Taschenbuch Von Andrea Rosemarie Arnold, Novum Verlag Ein Imprint Von Novum Publishing Gmbh, 978-3-95840-836-4, Seitenanzahl: 7813,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Horst: Überwachung des ruhenden VerkehrsÜberwachung des ruhenden Verkehrs , Aktualisierte Ausgabe - Stand April 2020 - mit der 54. Verordnung zur Änderung straßenverkehrsrechtlicher Vorschriften ist die StVO-Novelle am 28. April 2020 in Kraft getreten. Das Werk wurde im StVO-Bereiche (Artikel 1) auf den neuesten Stand gebracht. Es gab keine Änderungen bzgl. der Bußgeldkatalog-Verordnung vom 09.11.2021 - der aktuellste Stand der StVO ist der Stand vom 28. April 2020. Ein unentbehrlicher Helfer für alle Straßenverkehrsbehörden /Verkehrsüberwachungen. Wir möchten einige Vorteile hervorheben, die das Buch für Sie zum unentbehrlichen Helfer im Alltag macht: Das Buch beinhaltet - Grafiken zu den einzelnen Ordnungsverstößen, die die rechtliche Erfassbarkeit erheblich erleichten - Übersichtliche Gliederung der einzelnen Themenbereiche - Geeignetheit für Aus- und Fortbildung - Berücksichtigung der aktuellen Rechssprechung und behandelt ausführlich - in Kapitel 1 wichtige Definitionen wie z.B. Straße bzw. Fahrradstraße, Fahrstreifen, Seitenstreifen bzw. Parkstreifen, Grünstreifen, Mittelstreifen usw. - in Kapitel II / 1 " Allgemeine Haltverbote" - in Kapitel II /2 "Haltverbote für andere Straßenteile als Fahrbahn- und" - in Kapitel III " Parkverbote" - in Kapitel IV " Halt- und Parkverbote in Zonenbereichen bzw. auf Strecken mit Verkehrsverboten" - in Kapitel V " Korrekte Durchführung des Haltens / Parkens" - in Kapitel VI " Einrichtungen zur Überwachung der Parkzeit" ( § 13 StVO) - in Kapitel VII "Parkerleichterungen für bestimmte Personengruppen" - in Kapitel VIII " Ergänzende Hinweise zum Halten /Parken" - in Kapitel IX " Abschleppen verbotswidrig geparkter Fahrzeuge - in Kapitel X ausführlich "besonderen Regelungen für Bayern". Neben den umfangreichen und übersichtlichen Grafiken sind selbstverständlich auch die einschläg-igen obergerichtlichen Rechtssprechungen enthalten. , Reifen & Felgen > Nutzfahrzeugteile , Auflage: 7. Auflage in neuer Fassung, Erscheinungsjahr: 202310, Produktform: Kartoniert, Autoren: Maier, Horst, Edition: REV, Auflage: 23007, Auflage/Ausgabe: 7. Auflage in neuer Fassung, Seitenzahl/Blattzahl: 338, Keyword: Fachbuch es ruhenden Verkehrs; ruhender Verkehr, Fachschema: Kraftverkehr~Straßenverkehr - Straßenverkehrsrecht - StVG - StVO~Verkehr / Straßenverkehr~Sicherung / Verkehrssicherung~Verkehrssicherung - Verkehrssicherheit, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Produktverfügbarkeit: 02, Länge: 211, Breite: 149, Höhe: 22, Gewicht: 425, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2357801 A26116080 A24644845, Vorgänger EAN: 9783946671114 9783937491684 9783946671374, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 49376429,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Vorteile bietet Buchhaltungssoftware im Vergleich zur manuellen Buchführung?
Buchhaltungssoftware automatisiert Prozesse, spart Zeit und reduziert Fehler. Sie ermöglicht eine bessere Übersicht über Finanzen und erleichtert die Zusammenarbeit mit Steuerberatern. Zudem bietet sie die Möglichkeit, jederzeit und von überall auf die Daten zuzugreifen. **
-
Welche Vorteile bietet Buchhaltungssoftware gegenüber manueller Buchführung und wie kann sie kleinen Unternehmen bei der Verwaltung ihrer Finanzen helfen?
Buchhaltungssoftware automatisiert Prozesse, spart Zeit und reduziert Fehler im Vergleich zur manuellen Buchführung. Sie ermöglicht kleinen Unternehmen eine effiziente Verwaltung ihrer Finanzen, bietet einen besseren Überblick über Einnahmen und Ausgaben und erleichtert die Erstellung von Berichten und Steuererklärungen. Zudem können Unternehmen mit Buchhaltungssoftware ihre Finanzdaten sicher speichern und leichter auf sie zugreifen. **
-
Weshalb sind Transaktionsnachweise wichtige Dokumente für die Buchhaltung und Rechnungslegung?
Transaktionsnachweise dienen als Beweis für getätigte Geschäfte und Zahlungen, was die Transparenz und Nachvollziehbarkeit in der Buchhaltung gewährleistet. Sie ermöglichen es, Einnahmen und Ausgaben genau zu dokumentieren und somit die Finanzlage eines Unternehmens korrekt darzustellen. Ohne Transaktionsnachweise wäre eine ordnungsgemäße Buchführung und Rechnungslegung nicht möglich. **
-
Wie kann man effektiv die Arbeitszeiten der Mitarbeiter erfassen, um eine korrekte Abrechnung und Überwachung sicherzustellen?
Man kann die Arbeitszeiten der Mitarbeiter effektiv erfassen, indem man ein Zeiterfassungssystem nutzt, das die Arbeitszeiten automatisch erfasst und speichert. Zudem können Mitarbeiter ihre Arbeitszeiten manuell in einem digitalen System oder auf Papier festhalten. Eine regelmäßige Überprüfung der erfassten Arbeitszeiten und eine klare Kommunikation über die Arbeitszeitregelungen sind ebenfalls wichtig, um eine korrekte Abrechnung und Überwachung sicherzustellen. **
Ähnliche Suchbegriffe für Überwachung
-
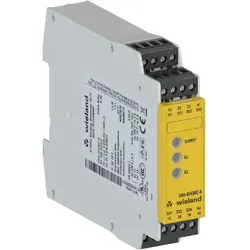
Wieland Gerät zur Überwachung R1.188.3610.0Ausführung=GrundgerätTragschienenmontage möglich=jaMit abnehmbaren Klemmen=jaAusführung des elektrischen Anschlusses=FederzuganschlussSpannungsart der Versorgungsspannung=ACGeeignet zur Überwachung von Positionsschaltern=jaGeeignet zur Überwachung von NOT-AUS-Kreisen=jaGeeignet zur Überwachung von optoelektronischen Schutzeinrichtungen=jaGeeignet zur Überwachung von Magnetschaltern=jaGeeignet zur Überwachung von Näherungsschaltern=jaAuswertung der Eingänge=zweikanaligMit Starteingang=jaMit Mutingfunktion=neinMit Rückführkreis=jaAnzahl der Ausgänge, sicherheitsgerichtet, unverzögert, kontaktbehaftet=3Anzahl der Ausgänge, sicherheitsgerichtet, unverzögert, Halbleiter=3Anzahl der Ausgänge, Meldefunktion, unverzögert, kontaktbehaftet=1Anzahl der Ausgänge, Meldefunktion, unverzögert, Halbleiter=1Stoppkategorie nach IEC 60204=0Breite=22,5 mmHöhe=106,5 mmTiefe=114 mm...308,94 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wieland Gerät zur Überwachung R1.188.3810.0Ausführung=GrundgerätTragschienenmontage möglich=jaMit abnehmbaren Klemmen=jaAusführung des elektrischen Anschlusses=SchraubanschlussSpannungsart der Versorgungsspannung=AC/DCVersorgungsspannung bei AC 50 Hz=20,4..26,4 VVersorgungsspannung bei AC 60 Hz=20,4..26,4 VVersorgungsspannung bei DC=20,4..26,4 VGeeignet zur Überwachung von Positionsschaltern=jaGeeignet zur Überwachung von NOT-AUS-Kreisen=jaGeeignet zur Überwachung von optoelektronischen Schutzeinrichtungen=jaGeeignet zur Überwachung von Magnetschaltern=jaGeeignet zur Überwachung von Näherungsschaltern=jaAuswertung der Eingänge=zweikanaligMit Starteingang=jaMit Mutingfunktion=neinMit Rückführkreis=jaAnzahl der Ausgänge, sicherheitsgerichtet, unverzögert, kontaktbehaftet=3Anzahl der Ausgänge, Meldefunktion, unverzögert, kontaktbehaftet=1Stoppkategorie nach IEC 60204=0Breite=22,5 mmHöhe=96,5 mmTiefe=114 mm...169,67 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
-
Was sind Vermögensgegenstände und wie werden sie im Rahmen der Rechnungslegung und Bilanzierung behandelt?
Vermögensgegenstände sind alle materiellen und immateriellen Güter, die einem Unternehmen gehören und einen wirtschaftlichen Wert haben. Im Rahmen der Rechnungslegung werden Vermögensgegenstände in der Bilanz ausgewiesen und nach bestimmten Regeln bewertet, um einen transparenten Überblick über die finanzielle Situation des Unternehmens zu geben. Die Bilanzierung erfolgt nach internationalen Standards wie z.B. IFRS oder nationalen Vorschriften wie dem HGB. **
-
Wie funktioniert GPS Überwachung?
Wie funktioniert GPS Überwachung? **
-
Was bedeutet "Überwachung 7"?
"Überwachung 7" ist keine gängige Redewendung oder ein bekannter Begriff. Ohne weitere Informationen ist es schwierig, eine genaue Bedeutung zu geben. Es könnte sich um einen individuellen Ausdruck handeln oder um eine spezifische Referenz in einem bestimmten Kontext. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.